


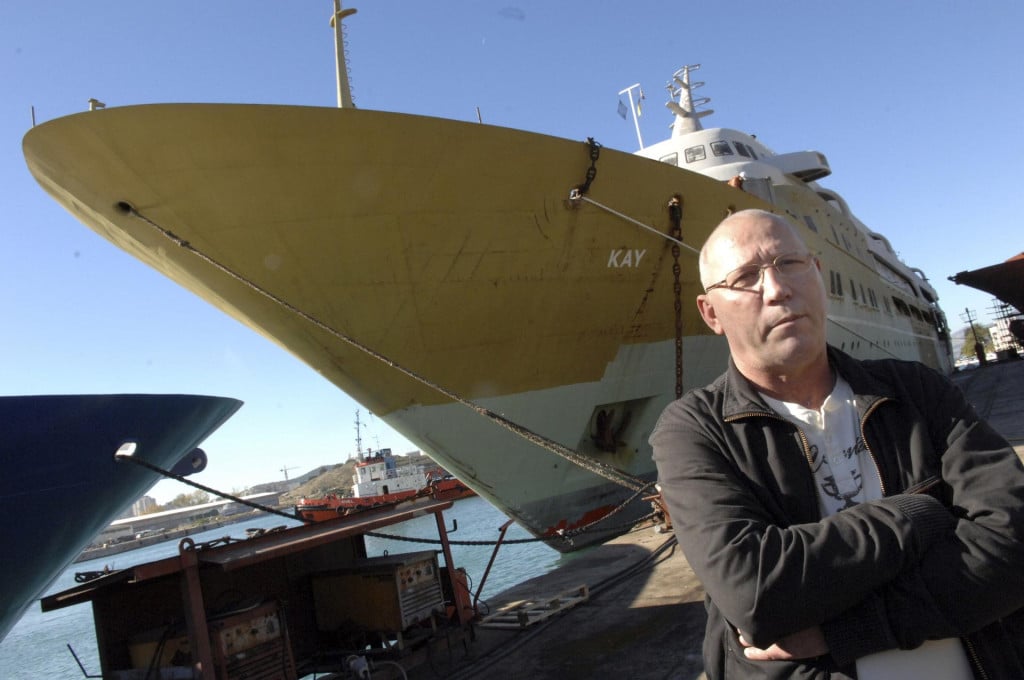


Na prvo mjesto liste poreznih dužnika među fizičkim osobama koje obavljaju djelatnost u Splitsko-dalmatinskoj županiji, objavljenoj na stranicama Porezne uprave 20. listopada, ponovno je zasjeo trogirski poduzetnik Mirko Rapić s dugom od 1.419.744,18 eura.
Ukupni iznos duga čini 942,38 eura duga poreza na dodanu vrijednost, 117.607,38 eura duga poreza na dobit, 223.833,55 eura duga poreza i prireza na dohodak i 1.077.360,87 eura duga doprinosa za obvezna osiguranja.
Rapiću ovo nije prvi put da je na čelu ove liste, 2025. godine s dugom od 2,49 milijuna eura bio je na trećem mjestu poreznih dužnika u državi, iako je dva mjeseca prije dobio presudu koja tvrdi suprotno. Tada je u razgovoru s našim Vinkom Vukovićem rekao da nema ni centa duga. Tu izjavu temeljio je na presudi Vrhovnog suda iz rujna 2025. po kojoj državi nije bio dužan, kako kaže, ni cent.
17 ‘spornih‘ godina
Rapić se u tom trenutku 17 godina sporio s državom, a u već spomenutoj presudi zaista je navedeno da se država od njega ne može naplatiti zbog zastare.
– Pogledajte, pročitajte, sve tu lijepo piše, crno na bijelo, no njih to ne zanima, ja sam za njih i dalje čovjek s metom na čelu – rekao je Vukoviću Rapić.
Vuković je tom prilikom upit poslao i Poreznoj upravi, iz koje su mu tada odgovorili da je Rapić, po njima, i dalje treći najveći porezni dužnik u zemlji.
"Sukladno članku 8. Općeg poreznog zakona, Ministarstvo financija, Porezna uprava na dan 31. listopada svake godine objavljuje Popis dospjelih i neplaćenih dugova. Navedeni Popis sadrži podatke o poreznim obveznicima koji na dan 30. rujna tekuće godine imaju evidentiran porezni dug i to dug veći od iznosa 13.272,28 eura za fizičke osobe koje obavljaju djelatnost, veći od iznosa 39.816,84 eura za pravne osobe i veći od iznosa 1.990,84 eura za sve ostale porezne obveznike.
Naprijed navedeni kriterij za objavu obuhvaća evidentiran porezni dug pojedinog poreznog obveznika na dan 30. rujna tekuće godine (s određenim izuzećima objavljenim na službenim stranicama Porezne uprave), pa tako i porezni dug za koji je protekom jedinstvenog zastarnog roka od šest godina nastupila zastara prava na naplatu, ali je isti prethodno osiguran založnim pravom, a koji dug (glavnicu duga) Ministarstvo financija, Porezna uprava, sukladno Općem poreznom zakonu, može naplatiti isključivo iz osigurane stvari.
Nadalje, vezano za presudu Vrhovnog suda na koju se u predmetnom upitu pozivate, a koja je javno objavljena na e-Oglasnoj ploči sudova, napominjemo kako je istom presuđeno o primjeni instituta zastoja zastare prava na naplatu poreznog duga u odnosu na stečajni postupak te niti u jednom dijelu predmetne presude sud ne zaključuje da porezni obveznik nema (zastarjelog osiguranog) poreznog duga", poručili su iz Porezne 2025. godine.
Za sudjelovanje u komentarima je potrebna prijava, odnosno registracija ako još nemaš korisnički profil....